
Pergeseran Paradigma: Dari Kompetitor Menjadi Mitra
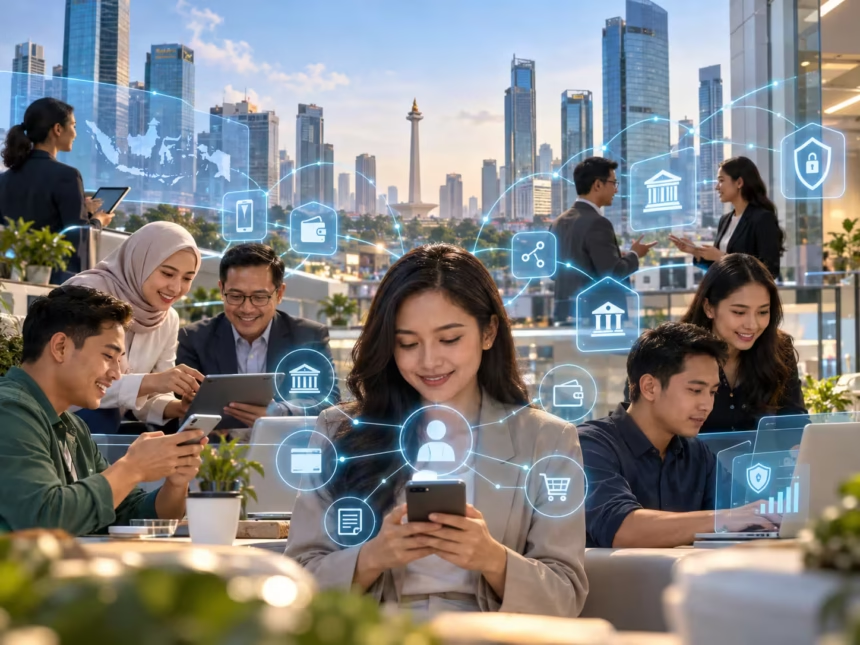
Selama bertahun-tahun, hubungan antara bank dan fintech di Indonesia sering digambarkan sebagai rivalitas. Fintech dianggap menggerus pangsa pasar bank, sementara bank dipandang lamban beradaptasi. Open Finance mengubah narasi itu. Dalam ekosistem yang saling terhubung, bank dan fintech bukan lagi dua entitas yang bersaing head-to-head, melainkan dua simpul dalam jaringan yang saling melengkapi.
Bukti paling nyata datang dari BNI. Dalam gelaran Future Finance Jakarta 2026, Corporate Secretary BNI Okki Rushartomo menegaskan bahwa bank tetap memiliki peran sentral di tengah pertumbuhan platform digital karena ditopang oleh kepercayaan, tata kelola, kepatuhan, dan infrastruktur keuangan. “Bank tidak hanya berperan sebagai penyedia layanan keuangan, tetapi juga menjadi mitra strategis yang menghubungkan berbagai pelaku usaha dan platform digital dalam satu ekosistem yang terintegrasi,” ujarnya.
Open Banking API: Jembatan Teknis dan Bisnis
Melalui Open Banking API, sistem perbankan BNI dapat terhubung secara aman dengan aplikasi atau platform milik mitra. Integrasi ini memungkinkan layanan pembayaran, penerimaan dana, dan kebutuhan transaksi lainnya diakses langsung melalui platform yang digunakan nasabah. Dalam praktiknya, nasabah tidak perlu membuka aplikasi mobile banking untuk menyelesaikan transaksi—cukup melalui platform e-commerce, marketplace, atau aplikasi ride-hailing yang telah terintegrasi.
BNI juga mengembangkan konsep Banking as a Service (BaaS) dengan menyediakan API yang fleksibel, mudah diintegrasikan, dan dapat dikembangkan sesuai pertumbuhan transaksi. API tersebut dilengkapi standar keamanan dan ketersediaan layanan yang menjamin kelangsungan bisnis mitra. Pendekatan ini memungkinkan layanan perbankan hadir secara langsung dalam alur kerja bisnis pelanggan, tanpa friksi.
Pelajaran dari Implementasi
Keberhasilan BNI dalam mengembangkan Open Banking API memberikan beberapa pelajaran penting bagi industri:
- Regulasi sebagai pemandu, bukan penghambat. BNI bergerak dalam koridor POJK 21/2023 tentang Layanan Digital oleh Bank Umum, yang mengatur mekanisme kerja sama antara bank dan mitra teknologi. Dengan memahami regulasi secara mendalam, bank dapat berinovasi tanpa melanggar batas.
- Keamanan sebagai fondasi. Open Banking API hanya bernilai jika data nasabah terlindungi. BNI menerapkan standar keamanan berlapis dan tata kelola yang ketat, sejalan dengan prinsip perlindungan data pribadi.
- Kolaborasi lintas sektor. Ekosistem Open Finance tidak dibangun oleh satu pihak. BNI bermitra dengan fintech, platform digital, dan berbagai pelaku usaha untuk menciptakan pengalaman keuangan yang mulus.
Dampak bagi Fintech dan Konsumen Korporasi
Bagi fintech, ketersediaan Open Banking API dari bank besar seperti BNI membuka akses ke infrastruktur keuangan yang sebelumnya eksklusif. Fintech dapat fokus pada inovasi antarmuka dan pengalaman pengguna, sementara bank menyediakan rel dan keamanan. Bagi konsumen korporasi—terutama UKM—integrasi ini berarti layanan keuangan menjadi lebih mudah diakses, lebih cepat, dan lebih terintegrasi dengan operasional bisnis sehari-hari.